Financiar imóvel pronto em Dubai sendo brasileiro: do pré-aprovado à escritura no seu nome
Em resumo. Financiar um imóvel pronto em Dubai é possível para quem mora no Brasil, mas segue uma ordem que o brasileiro não conhece: primeiro a pré-aprovação do banco, depois a escolha do imóvel, a oferta assinada, a avaliação, a carta de oferta final e, por último, o dia da transferência no escritório do Dubai Land Department (DLD), onde o banco paga o vendedor com cheques administrativos. Pela regra do Banco Central dos Emirados, o banco pode financiar até 60% de um imóvel pronto comprado para investir, em até 25 anos. Quem já tem imóvel quitado em Dubai pode usar esse imóvel como garantia para comprar o próximo.
Por Mariane Nunes, Fundadora e CEO do NAHY Group (NAHY Real Estate, ORN 49326, BRN 62435). Publicado em 20 de novembro de 2026.
Receba a simulação do seu financiamento com a NAHY. Antes de escolher o apartamento, vale saber quanto o banco empresta para o seu perfil, em qual banco e com que entrada. A NAHY Real Estate faz essa conta com você pelo WhatsApp, em português, com a sua renda no Brasil e o valor do imóvel que você procura.
Receba a simulação do seu financiamento com a NAHY
Nota 5,0 em 132 avaliações de clientes no Google, novembro de 2026.
A régua do banco antes de tudo: até 60% do imóvel pronto
O limite do financiamento nos Emirados não é escolha do gerente: é regra do Banco Central dos Emirados, na Circular 31/2013, que trata dos empréstimos imobiliários. Na versão consolidada de 8 de abril de 2020, a regra para quem compra um imóvel para investir, more ou não no país, é esta:
| Situação | Quanto o banco pode financiar | Entrada mínima |
|---|---|---|
| Imóvel pronto comprado para investir | Até 60% do valor | 40% |
| Imóvel na planta | Até 50% do valor | 50% |
| Prazo máximo | 25 anos | Não se aplica |
| Parcelas somadas às outras dívidas | Até 50% da renda bruta | Não se aplica |
Fonte: Banco Central dos Emirados, Circular 31/2013, versão consolidada de 8 de abril de 2020.
Esse é o teto. Para quem mora no Brasil, cada banco aplica a sua política por baixo dele: alguns aceitam renda brasileira, outros só renda em dólar ou euro, e o percentual pode ser menor. Quem já sabe que quer financiar e ainda não sabe se o seu perfil passa encontra o detalhe no guia de financiamento para não residente, e a conta da renda em quanto preciso ganhar para financiar imóvel em Dubai. Esta página começa onde aquelas terminam: o caminho do pedido ao banco até a escritura no seu nome.
Passo 1: a pré-aprovação, antes de escolher o apartamento
No Brasil, muita gente escolhe o imóvel e depois corre atrás do banco. Em Dubai, a ordem é a inversa. A pré-aprovação é uma carta do banco dizendo até quanto ele empresta para você, com base na sua renda, nas suas dívidas e no seu país de residência. Com ela na mão, você negocia como comprador que tem o dinheiro garantido, e o vendedor leva a sua proposta a sério.
Para pedir a pré-aprovação, o banco costuma pedir passaporte, comprovante de residência no Brasil, extratos bancários dos últimos meses, comprovante de renda (holerite, pró-labore ou declaração de imposto de renda) e a lista das suas dívidas. Quem tem empresa no Brasil normalmente apresenta também os documentos da empresa. Cada banco tem a sua lista, e documento em português pode precisar de tradução.
A pré-aprovação tem prazo de validade definido pelo banco. Por isso ela é pedida quando você já está pronto para procurar, e não meses antes.
Passo 2: a oferta assinada no Formulário F e a avaliação do banco
Escolhido o imóvel e acertado o preço, comprador e vendedor assinam o contrato padrão de compra e venda de Dubai, o Formulário F (também chamado de MOU), que registra o preço, o sinal e o prazo para a transferência. No financiamento, o contrato precisa dar tempo para o banco trabalhar.
Em seguida, o banco manda um avaliador ao imóvel. A avaliação diz quanto o banco acha que o apartamento vale, e o financiamento é calculado sobre o menor valor entre o preço combinado e o valor da avaliação. Se a avaliação vier abaixo do preço, a diferença sai do seu bolso. É por isso que vale olhar os preços registrados no DLD daquele prédio antes de fazer a oferta, e a NAHY faz essa conferência com você.
Fale com a Susie sobre o seu financiamento
Passo 3: a carta de oferta final do banco
Com a avaliação pronta, o banco emite a carta de oferta final, conhecida pela sigla em inglês FOL (final offer letter). É o documento que fecha as condições do empréstimo: valor, taxa de juros, prazo, parcela e seguros exigidos. Você assina a FOL, e a partir daí o banco prepara o pagamento para o dia da transferência.
Leia a FOL com calma, porque ela traz o que a simulação não mostra: se a taxa é fixa por alguns anos e depois passa a variar, quanto custa quitar antes do prazo e quais seguros são obrigatórios. A NAHY revisa a carta com você em português antes da assinatura.
Quando o vendedor ainda deve ao banco: a carta de saldo devedor
No mercado de revenda de Dubai, é comum o vendedor ainda ter financiamento no imóvel. Isso não impede a compra, mas acrescenta uma etapa. O vendedor pede ao banco dele a carta de saldo devedor (liability letter), que diz exatamente quanto falta pagar. Segundo a Gulf News, o banco do vendedor emite essa carta em 3 a 5 dias, e o banco do comprador quita esse saldo.
Na prática, o seu banco paga primeiro o banco do vendedor, que libera a hipoteca e devolve a escritura, e depois paga ao vendedor a diferença entre o preço e o saldo devedor. Na transferência, o DLD registra a baixa da hipoteca antiga e a venda para você no mesmo atendimento. A taxa de baixa da hipoteca antiga, de AED 1.290, é paga pelo vendedor, segundo a Gulf News.
O cuidado aqui é com o prazo: a carta de saldo devedor vale só por alguns dias, porque os juros continuam correndo. Se a transferência atrasar, o vendedor precisa de uma carta nova. Por isso a data da transferência é marcada só quando a oferta final do seu banco já está assinada.
Passo 4: o dia da transferência e os cheques administrativos
A transferência acontece num escritório credenciado pelo DLD, o Registration Trustee. Comprador, vendedor, os representantes dos bancos e os corretores se encontram, e os pagamentos são feitos com cheques administrativos (manager's cheques) emitidos pelos bancos: um para o banco do vendedor, quando há saldo devedor, um para o vendedor com o restante do preço e um para o DLD com as taxas.
No mesmo atendimento, o DLD registra a venda e a hipoteca do seu banco, e a escritura sai no seu nome. Para quem mora no Brasil, dá para fazer essa etapa por procuração, sem viajar, desde que a procuração siga as exigências de Dubai.
Quanto custa financiar, além da entrada
Além da entrada, quem financia paga as taxas da compra e as taxas do próprio financiamento. As do governo são fixas e públicas:
| Custo | Valor | Fonte |
|---|---|---|
| Taxa de transferência do DLD | 4% do preço do imóvel | Dubai Land Department |
| Registro da hipoteca no DLD | 0,25% do valor do empréstimo, mais a emissão da escritura | Dubai Land Department, serviço de registro de hipoteca |
| Baixa da hipoteca antiga, quando o vendedor deve ao banco | AED 1.290, pagos pelo vendedor | Gulf News |
| Quitação antecipada do seu financiamento | No máximo 1% do saldo ou AED 10.000, o que for menor | Banco Central dos Emirados |
O banco cobra ainda a avaliação do imóvel e uma taxa de abertura do crédito, e exige seguros. Esses valores mudam de banco para banco e de campanha para campanha, por isso não estão nesta tabela. O time da NAHY envia a tabela do banco escolhido, com tudo somado em dirhams e em reais, antes de você assinar qualquer coisa. Para simular a parcela, use a calculadora de financiamento em português.
Já tem imóvel em Dubai? Equity release para comprar o próximo
Muitos brasileiros compraram à vista o primeiro imóvel em Dubai e agora querem o segundo. Em vez de vender o primeiro, dá para usar o valor dele como garantia de um empréstimo: é o que os bancos chamam de equity release. O banco avalia o imóvel que você já tem, desconta o que ainda estiver devendo nele e libera parte da diferença em dinheiro, que pode virar a entrada do próximo apartamento.
O ponto que mais confunde é o limite. A regra do Banco Central vale para o empréstimo inteiro, e não para cada pedaço dele: se o imóvel ainda tem financiamento, o saldo antigo e o dinheiro novo somados não podem passar do teto. Poucos bancos oferecem equity release para quem mora fora dos Emirados, e cada um tem a sua política, por isso a escolha do banco pesa mais aqui do que no financiamento comum.
O equity release faz sentido quando o aluguel do imóvel que você já tem ajuda a pagar a nova parcela, e quando a compra nova também é pronta, para começar a render logo. Na planta, o dinheiro fica parado até a entrega.
Quem acompanha o seu financiamento na NAHY
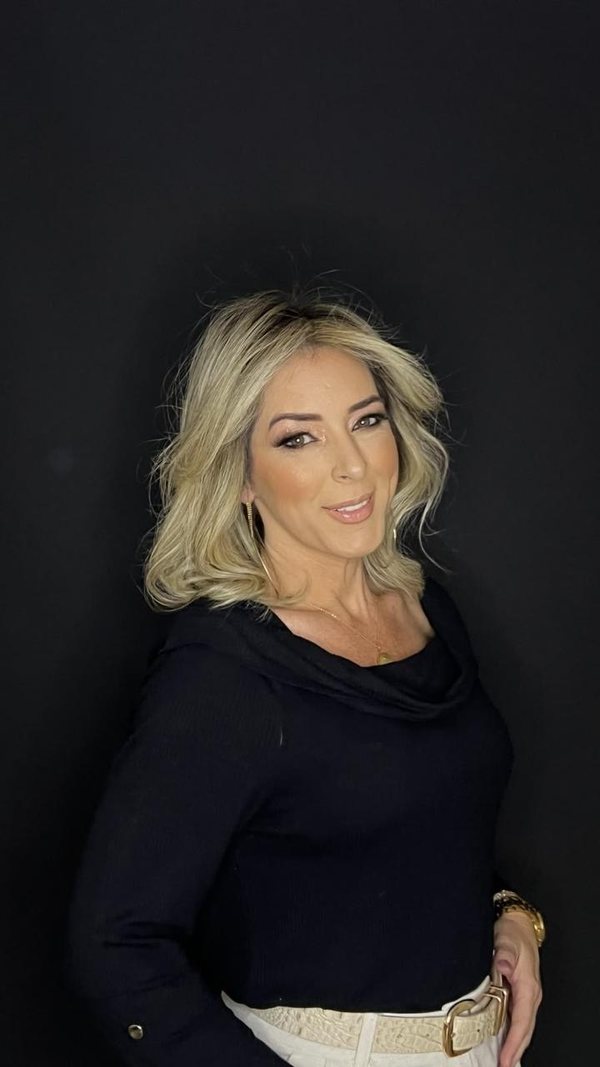
Na NAHY, quem acompanha os compradores que vão financiar é a Susie Saeta, especialista em soluções financeiras, crédito imobiliário e investimentos nos Emirados Árabes Unidos, com licença RERA BRN 19453. Ela trabalha com mortgage para estrangeiros, linhas de crédito e equity release, no mercado de revenda e na planta, e fecha em média 3 a 4 negócios por mês. O atendimento é todo em português.
Com ela, o caminho fica nesta ordem: a simulação com a sua renda, a escolha do banco que aceita o seu perfil, a pré-aprovação, a busca do imóvel dentro do valor aprovado, a oferta, a avaliação, a carta de oferta final e o dia da transferência. Se você já tem imóvel em Dubai, a conversa começa pelo equity release.
Consiga seu imóvel financiado com a NAHY
Para ver a compra inteira, do primeiro contato à entrega das chaves, leia comprar imóvel em Dubai do primeiro contato à entrega das chaves. Comprando financiado, o Golden Visa de 10 anos vem quando você tiver AED 2 milhões já pagos do imóvel, comprovados por carta do banco, segundo o Dubai Land Department: veja as regras no guia do Golden Visa de Dubai.
Perguntas frequentes
Brasileiro que mora no Brasil consegue financiar imóvel pronto em Dubai?
Consegue, com entrada maior. Pela regra do Banco Central dos Emirados (Circular 31/2013, versão consolidada de 8 de abril de 2020), o banco pode financiar até 60% de um imóvel pronto comprado para investir e até 50% de um imóvel na planta, em até 25 anos. Cada banco decide abaixo desse teto e tem a sua lista de países e rendas aceitos.
Quanto tempo leva para financiar um imóvel pronto em Dubai?
Depende de quantos bancos estão no meio. Com a pré-aprovação pronta, a avaliação e a carta de oferta final saem em poucas semanas. Quando o vendedor ainda deve ao banco, entra mais uma etapa: a carta de saldo devedor, que o banco do vendedor emite em 3 a 5 dias, segundo a Gulf News, e a quitação desse saldo pelo banco do comprador.
Posso comprar um imóvel que ainda está financiado pelo vendedor?
Pode. O banco do vendedor emite uma carta com o saldo devedor, o seu banco quita esse saldo na transferência e o Dubai Land Department registra ao mesmo tempo a baixa da hipoteca antiga e a venda para você. A taxa de baixa da hipoteca antiga, de AED 1.290, é paga pelo vendedor.
Quanto custa registrar o financiamento no DLD?
O Dubai Land Department cobra 0,25% do valor do empréstimo para registrar a hipoteca, mais a emissão da escritura. Isso é somado à taxa de 4% sobre o preço do imóvel cobrada na transferência. A avaliação e a taxa de abertura do banco variam de banco para banco.
Posso quitar o financiamento antes do prazo?
Pode. O Banco Central dos Emirados limita a taxa de quitação antecipada a 1% do saldo devedor ou AED 10.000, o que for menor.
O que é equity release?
É um empréstimo com o seu imóvel pronto em Dubai como garantia, para liberar parte do valor dele em dinheiro, por exemplo para dar a entrada de um segundo imóvel. O limite do Banco Central vale para o empréstimo inteiro, contando o que você ainda deve no imóvel.
Fale com o time da NAHY em português
Diga o valor do imóvel que procura, a sua renda e se já tem imóvel em Dubai. O time responde em português com a simulação e os bancos que aceitam o seu perfil.
WhatsApp da NAHY Real Estate Dubai, atendimento em português: +971 55 650 7737. O escritório da NAHY fica na Office 603, The Burlington Tower, Business Bay, Dubai. Licença RERA BRN 62435 | NAHY Real Estate ORN 49326.
As informações desta página foram conferidas em 20 de novembro de 2026.
Fontes
- Banco Central dos Emirados Árabes Unidos, Circular 31/2013 sobre empréstimos imobiliários, versão consolidada de 8 de abril de 2020.
- Banco Central dos Emirados Árabes Unidos, limite da taxa de quitação antecipada de financiamento imobiliário (1% do saldo ou AED 10.000), circular de outubro de 2019.
- Dubai Land Department: serviços de registro de hipoteca e de registro da venda de imóvel hipotecado.
- Gulf News, guias de compra e de venda de imóvel com financiamento em Dubai.